
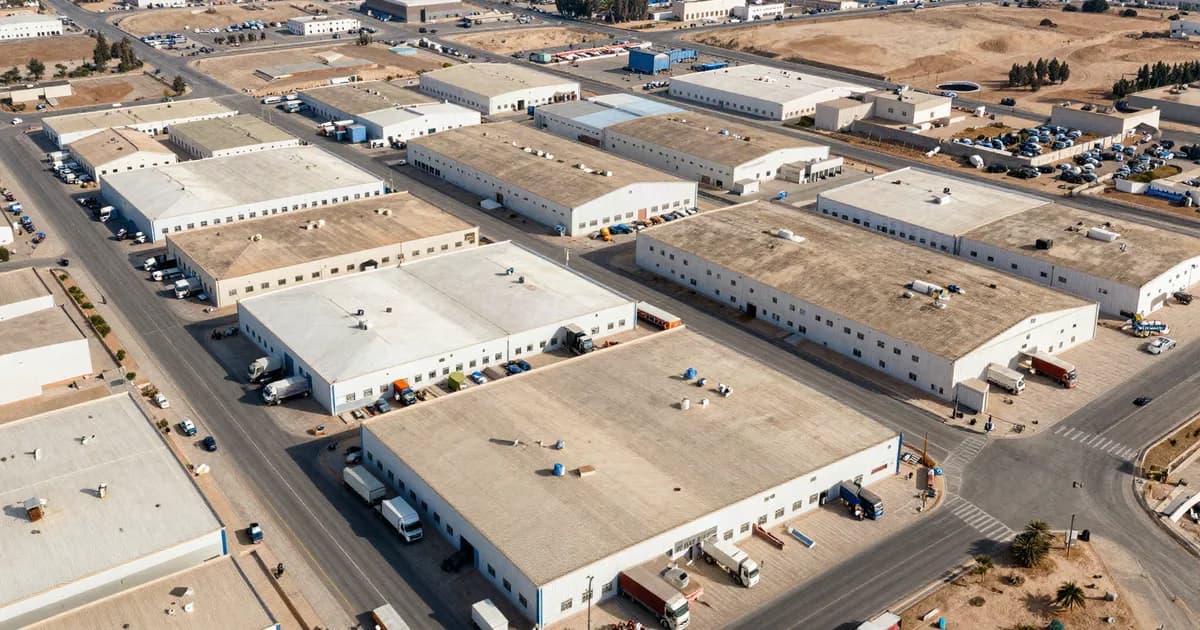
1. Le clé en main : un objet immobilier et contractuel
Le montage type associe trois acteurs : un utilisateur qui définit ses besoins (surfaces, hauteur libre, portance, quais, puissance, extensions futures), un constructeur ou promoteur industriel qui conçoit et réalise, et parfois un investisseurqui acquiert l'actif et le donne à bail. Les documents structurants sont donc le cahier des charges, le contrat de construction, le bail — souvent assorti d'une durée ferme — et l'acte d'acquisition ou la promesse.
Pour l'expert, ce triptyque a une conséquence pratique : la valeur ne se déduit pas d'une simple mesure de surface. Elle dépend de ce que le bâtiment permet (banalisation, extension, reprise par un tiers), de ce que le bail rapporte et de ce que les contrats protègent ou exposent.
2. Les contrats de construction et la réception
2.1 Ce que l'expert lit
- Le cahier des charges technique — surfaces, trames, hauteur libre, portance des dalles, quais et niveleurs, puissance électrique, protection incendie, réserves foncières d'extension.
- Le contrat de construction — périmètre des travaux, prix et révisions, échéancier, pénalités de retard, conditions de réception.
- Les situations de travaux et l'avancement validé, quand l'évaluation intervient en cours de chantier.
- Le procès-verbal de réception — avec ou sans réserves, et l'état de levée des réserves.
- Le dossier des ouvrages exécutés — plans conformes à l'exécution, notices, contrôles techniques, attestations.
2.2 Les garanties
Un bâtiment neuf bénéficie de garanties légales et contractuelles propres au droit de la construction, ainsi que des assurances souscrites par les intervenants. L'expert immobilier n'en fait pas l'analyse juridique : il constate leur existence, leur période de couverture et les réserves connues, et en tire les conséquences en valeur — un actif dont les garanties courent et dont le dossier technique est complet est plus liquide qu'un bâtiment livré sans documentation. Les points juridiques relèvent des conseils des parties.
2.3 La valeur en cours de chantier
Deux bases distinctes, jamais confondues : la valeur en l'état d'avancement à la date d'évaluation, qui tient compte de ce qui existe réellement et des risques d'achèvement ; et la valeur à l'achèvement, présentée comme hypothèse conditionnelle, sous réserve de livraison conforme et dans les délais. Les prêteurs utilisent les deux, à des fins différentes : la première pour la garantie immédiate, la seconde pour le plan de financement.
Vous construisez, financez ou acquérez un bâtiment industriel clé en main ?
Décrivez l'opération (zone, surfaces, état d'avancement, bail envisagé ou signé, finalité de l'évaluation) et recevez un devis sous 24 h.
WhatsApp — devis bâtiment clé en main3. La valeur locative : le cœur du sujet
3.1 Loyer contractuel n'est pas valeur locative
Un clé en main est souvent loué à un loyer calibré pour rémunérer l'investissement du porteur — coût du foncier, coût de construction, marge, durée ferme. Ce loyer peut être supérieur, égal ou inférieur à ce qu'un autre utilisateur paierait pour le même bâtiment sur le marché local. L'expert reconstitue donc une valeur locative de marchéà partir des références de locaux d'activité et d'entrepôts comparables de la zone, puis analyse l'écart.
3.2 Ce que l'écart signifie
- Loyer supérieur au marché — une part de la valeur repose sur la signature du locataire et sur la durée ferme restante, pas sur le bâtiment lui-même. Le risque de relocation à l'échéance doit être traité explicitement.
- Loyer inférieur au marché — l'actif recèle un potentiel de réversion à l'échéance, à condition que le bail le permette.
- Bâtiment très spécifique — plus les aménagements sont taillés pour un seul utilisateur, plus la valeur locative de marché s'éloigne du loyer contractuel, et plus la relocation est incertaine.
3.3 Les paramètres du bail
Durée ferme et durée totale, indexation, répartition des charges et des gros travaux, obligations de remise en état en fin de bail, options de renouvellement ou d'achat, garanties données par le preneur : chacun de ces paramètres se traduit dans les flux et dans le risque, donc dans la valeur. Une clause de remise en état lourde en fin de bail n'est pas un détail juridique — c'est une charge future.
4. La méthodologie RICS applicable
4.1 Approche par les revenus
Pour un actif livré et loué, c'est l'approche principale : revenu net soutenable, capitalisation à un taux argumenté, ou DCF lorsque la structure du bail impose une projection (paliers, franchises, réversion à l'échéance, travaux programmés). Les taux retenus sont justifiés par le marché observé et le profil de risque de l'actif — jamais posés par convention.
4.2 Comparables
Les bâtiments industriels standards — halles de bonne hauteur, quais, trames régulières — disposent d'un marché locatif et parfois transactionnel dans les principales zones d'activité du Royaume. Les comparables servent alors directement, avec les ajustements habituels : localisation, accessibilité, âge, hauteur, ratio bureaux, qualité de la zone.
4.3 Coût de remplacement déprécié (DRC, VPGA 5)
Il devient central quand le bâtiment est fortement spécifique — process intégré, aménagements sur mesure, équipements fixes — au point qu'aucun marché locatif pertinent n'existe. Terrain, coût de reconstruction d'un équivalent moderne, dépréciations physique, fonctionnelle et économique. Notre guide méthodologique des actifs industriels détaille cette approche.
4.4 Méthode résiduelle pour le foncier
Avant construction, la valeur du terrain destiné à un clé en main peut se lire par la méthode résiduelle : valeur de l'actif achevé et loué, moins coûts de construction, frais, financement et marge de l'opérateur. C'est le lien direct entre l'opération de promotion industrielle et l'évaluation immobilière.
5. Les inputs de la mission
- Foncier et urbanisme — titre ou droit d'occupation, zonage et règlement, autorisation de construire, statut de la zone d'accueil, servitudes et accès.
- Construction — cahier des charges, contrat de travaux, échéancier, situations validées, procès-verbal de réception, réserves, dossier des ouvrages exécutés.
- Bâti — surfaces par destination, hauteur libre, portance, trames, quais et niveleurs, ratio bureaux et locaux sociaux, extensions possibles.
- Techniques — puissance électrique, protection incendie, désenfumage, éclairage, éventuelles utilités spécifiques (air comprimé, froid, traitement d'air).
- Locatif — bail signé ou projeté, durée ferme, indexation, charges, obligations de remise en état, garanties, qualité du preneur.
- Marché — offre et demande de locaux d'activité dans la zone, valeurs locatives observées, profondeur du marché de relocation.
6. Pièges courants
- Capitaliser le loyer contractuel sans le comparer au marché — c'est valoriser une signature, pas un immeuble.
- Confondre coût de revient et valeur — un clé en main peut coûter plus cher que ce que le marché locatif local justifie, surtout s'il est très spécifique.
- Mélanger valeur en l'état et valeur à l'achèvement — deux bases distinctes, à présenter séparément avec leurs hypothèses.
- Ignorer les réserves de réception — des réserves non levées sont des travaux à venir, donc une déduction argumentée.
- Oublier la remise en état de fin de bail — une obligation lourde pèse sur les flux et sur la négociation.
- Négliger le potentiel d'extension — une réserve foncière constructible dans la même emprise est une valeur d'option réelle, à traiter comme telle.
7. À quoi sert le rapport ?
Financement — crédit de construction, garantie hypothécaire, financement d'acquisition par un investisseur : le prêteur veut la valeur en l'état, la valeur à l'achèvement et la valeur locative de marché. Comptes (IFRS ou normes marocaines) — juste valeur des immeubles de placement, ventilation par composants, tests de dépréciation, allocation d'un prix d'acquisition. Cession et acquisition — arbitrage entre construire, acheter et louer ; négociation entre utilisateur, promoteur et investisseur. Restructuration — renégociation de bail, arbitrage patrimonial, sale & leaseback à la livraison. Assurance — valeur de reconstruction, distincte de la valeur vénale.
Nos rapports sont établis par des experts certifiés RICS, conformes au Red Book, et solides en négociation amiable et en débat contradictoire. Ils relèvent de l'expertise libre ; en cas de litige porté devant une juridiction, l'expert est désigné par le juge.
8. FAQ
Un clé en main vaut-il son coût de construction ?
Pas nécessairement. Le coût est un point de départ, pas une valeur. Si le bâtiment est banalisable et bien situé, la valeur par les revenus peut s'en approcher ou le dépasser ; s'il est très spécifique ou implanté dans une zone à faible demande, l'écart peut être défavorable. Le rapport confronte systématiquement les deux lectures.
Comment valoriser une réserve foncière d'extension ?
Comme un potentiel constructible : on vérifie ce que le règlement autorise, on estime la surface additionnelle réalisable et on la valorise soit par comparaison foncière, soit par une résiduelle simplifiée. Ce potentiel est présenté séparément du bâtiment existant, avec ses conditions de réalisation.
Le statut de la zone d'accueil change-t-il la valeur ?
Il change l'attractivité et le profil des utilisateurs. Les zones d'accueil industrielles structurées offrent des services, une desserte et un environnement d'entreprises qui facilitent la relocation. L'expert en tient compte qualitativement dans son analyse de marché et de risque, sans transposer des chiffres non vérifiables.
Faut-il évaluer avant ou après la réception ?
Les deux exercices existent et répondent à des besoins différents : avant réception pour le suivi de financement et les comptes intermédiaires, après réception pour l'acquisition, la mise en garantie définitive ou la comptabilisation à la juste valeur. La date d'évaluation et la base retenue sont toujours explicitées.
Quel est le délai pour un devis ?
Sous 24 h via le formulaire de devis en ligne ou par WhatsApp, en indiquant la zone, les surfaces, l'état d'avancement, la situation locative et la finalité de la mission.
Faire évaluer votre bâtiment industriel clé en main
Experts certifiés RICS — valeur en l'état d'avancement et à l'achèvement, valeur locative de marché confrontée au loyer contractuel, DRC en contrôle, traitement des réserves et des garanties. Rapports conformes Red Book, partout au Maroc. Actifs industriels sur devis (à partir de 3 500 MAD HT pour les actifs standards).
Articles associés
Note : Cet article présente une méthodologie d'évaluation conforme aux standards RICS (Red Book). Les régimes contractuels de construction, les garanties applicables et le statut des zones d'accueil relèvent de la réglementation en vigueur et des contrats — faites-les analyser par vos conseils juridiques. Une expertise privée éclaire la décision et la négociation amiable ; en cas de litige, l'expert est désigné par le juge. Pour aller plus loin, consultez notre hub immobilier industriel ou le dossier Expertise par type d'actif.