
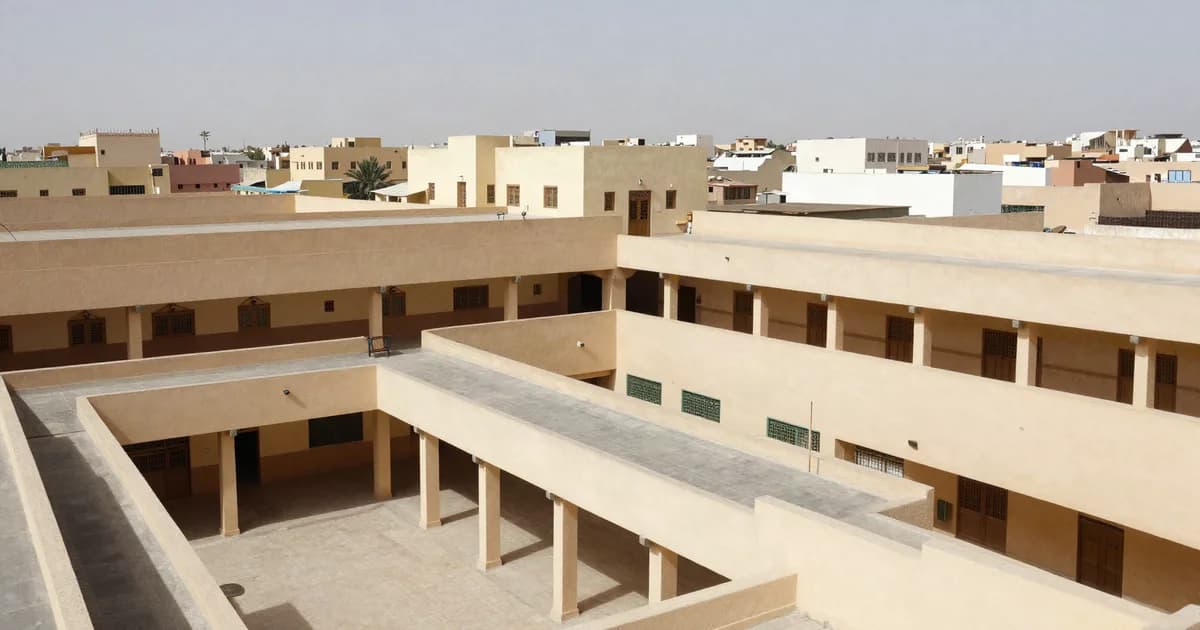
1. Pourquoi l'école est un cas d'assurance à part
Sur la plupart des actifs, un sinistre se traduit par une perte financière que le temps peut absorber : on reconstruit, on reloue, on rattrape. Un établissement scolaire, lui, est adossé à un calendrier que personne ne peut décaler. Les inscriptions se prennent avant l'été, les frais de scolarité sont engagés, et à la date de rentrée les élèves se présentent. Si les bâtiments ne sont pas en état de les accueillir, l'exploitant ne perd pas seulement des mois d'exploitation : il perd des familles, et une famille partie à la rentrée ne revient pas en cours d'année. La conséquence assurantielle est directe — le programme d'assurance d'une école doit être calibré non pas sur ce qu'il en coûterait de reconstruire un jour, mais sur ce qu'il en coûterait de redevenir opérationnel à temps.
À cela s'ajoute la nature du public accueilli. Un établissement d'enseignement reçoit des mineurs, sous surveillance, dans des locaux où les exigences de sécurité, d'évacuation et de contrôle d'accès sont plus lourdes que dans un immeuble banal. Ces exigences ont un coût de construction — donc un coût de reconstruction. Le principe général de la valeur d'assurance — coût de reconstruction à neuf, hors terrain, ajusté selon la police — est posé dans notre guide complet de l'expertise de valeur d'assurance; voici comment il s'applique à un groupe scolaire.
2. Ce qui fait le coût de reconstruction d'un groupe scolaire
La première erreur consiste à raisonner « l'école », au singulier, comme s'il s'agissait d'un bâtiment. Un établissement est un ensemble immobilier, souvent construit par phases, et le capital assuré doit refléter chaque composante :
- Les bâtiments d'enseignement — salles de classe, circulations larges, escaliers dimensionnés pour l'évacuation, sanitaires nombreux. Les dégagements généreux et les contraintes d'évacuation renchérissent la construction par rapport à un immeuble de bureaux de même surface utile.
- Les locaux spécialisés — laboratoires de sciences avec leurs paillasses, réseaux et ventilations, salles informatiques et leurs installations techniques, salles d'arts, ateliers technologiques. Ce sont des locaux techniques déguisés en salles de cours, et leur reconstitution coûte bien plus qu'une salle banalisée.
- La restauration scolaire et la cuisine collective — cuisine de production, réserves et chambres froides, laverie, extraction et traitement d'air, réfectoires. Une cuisine collective est un équipement industriel : elle relève d'un chiffrage propre, distinct du reste du bâti.
- Le gymnase et les installations sportives — salle couverte et ses grandes portées, vestiaires et douches, plateaux extérieurs, terrains, clôtures pare-ballons et éclairage. Le gymnase est fréquemment le bâtiment le plus coûteux au mètre carré du site, et le plus souvent absent des capitaux déclarés.
- Les préaux et la cour — abris, revêtements, aires de jeux, mobilier extérieur et ombrières : des ouvrages bâtis, pas de simples aménagements paysagers.
- L'internat, le cas échéant — chambres, sanitaires collectifs, salles de vie et de travail, cuisine et lingerie associées, avec un niveau d'équipement et de sécurité propre à l'hébergement de mineurs.
- L'administration, l'infirmerie et la bibliothèque ou le CDI — bureaux de direction et de vie scolaire, salle des professeurs, local de soins, espace documentaire et ses aménagements fixes.
- Les logements de fonction — logement de gardien ou de personnel présents sur l'emprise : du bâti à part entière, très rarement déclaré.
- Les clôtures, le contrôle d'accès, la dépose et le stationnement — murs d'enceinte périphériques, portails, loge, dispositifs de contrôle, aires de dépose des élèves et parkings. Sur une emprise scolaire, le linéaire de clôture représente un poste significatif.
À ces ouvrages s'ajoutent, dans le capital, les honoraires techniques — architecte, bureaux d'études, bureau de contrôle —, la démolition et le déblaiement, et la mise en conformité aux exigences en vigueur au jour du sinistre. La police détermine ensuite la base d'indemnisation — valeur à neuf ou vétusté déduite— et l'expertise livre les deux lectures, avec une vétusté raisonnée par composant : la structure d'un bâtiment d'enseignement ne vieillit pas comme les équipements d'une cuisine collective ou le sol sportif d'un gymnase.
3. Responsabilité, sécurité et normes du jour
Un établissement scolaire est un lieu recevant du public, et un public particulier : des mineurs, en nombre, pendant de longues plages horaires. Les exigences qui en découlent — sécurité incendie, dégagements et conditions d'évacuation, contrôle d'accès, sécurité des cours de récréation et des équipements sportifs, accessibilité — pèsent sur la conception comme sur la construction. Deux conséquences pour la valeur d'assurance.
Première conséquence : le bâtiment coûte plus cher à reconstruire qu'un immeuble banal de même surface.Les circulations plus larges, les escaliers dimensionnés pour l'évacuation, les dispositifs de sécurité, la robustesse imposée par un usage intensif : rien de tout cela n'apparaît dans un ratio de coût générique. Un capital calé sur un coût de construction « moyen » sous-estime structurellement l'établissement.
Seconde conséquence : la reconstruction devra respecter les exigences en vigueur au jour du sinistre, et non celles de l'année de construction. Un établissement bâti il y a plusieurs décennies, puis étendu par phases, ne se reconstruit pas à l'identique : il se reconstruit selon la réglementation applicable au moment du chantier, ce qui peut renchérir l'opération. Les exigences d'autorisation et de sécurité applicables aux établissements d'enseignement relèvent de la réglementation en vigueur ; l'expertise en tient compte dans le chiffrage, mais leur interprétation juridique relève des conseils de l'établissement.
Un point mérite d'être explicité, car il est régulièrement source de confusion : la valeur d'assurance des biens ne couvre pas la responsabilité civile de l'établissement. Le capital assuré sur les bâtiments répond du coût de reconstruction ; la responsabilité de l'école à l'égard des élèves, des familles, du personnel et des tiers relève de garanties distinctes, avec leurs propres définitions, exclusions et plafonds. Ce sont deux volets d'un même programme d'assurance, et il ne faut pas croire que sécuriser l'un règle l'autre. Une expertise de valeur d'assurance sécurise le volet dommages aux biens ; le volet responsabilité se travaille avec l'assureur et les conseils de l'établissement.
4. La capacité d'accueil : la dimension économique que le capital ne traite pas
Dans un établissement d'enseignement, le lien entre le bâti et l'économie de l'exploitation est direct : le nombre d'élèves accueillis dépend de la surface bâtie et du nombre de salles disponibles. Une école n'est pas seulement un abri pour une activité — elle en fixe le plafond. C'est ce qui distingue l'actif scolaire d'un bureau ou d'un entrepôt, où l'exploitation peut se densifier ou se déplacer.
La question devient sensible au moment de la reconstruction. Rien ne garantit qu'un établissement reconstruit après sinistre restitue exactement la capacité d'avant. Les exigences applicables au jour du chantier peuvent imposer des surfaces de dégagement plus généreuses, des locaux annexes supplémentaires ou une organisation différente des niveaux ; les contraintes du terrain — emprise disponible, règles d'urbanisme, marges de recul — peuvent empêcher de retrouver le même nombre de salles. Une reconstruction conforme mais moins capacitaireampute durablement la capacité de recettes de l'exploitant, bien au-delà de la période de travaux.
C'est un point que le capital assuré, à lui seul, ne traite pas : il finance la reconstruction du bâti, pas le manque à gagner d'une capacité durablement réduite. Il doit donc être discuté avec l'assureur, en amont, lors du cadrage du programme — quelles garanties, quelles définitions, quelle articulation avec la perte d'exploitation. L'expertise apporte à cette discussion la matière technique : ce qui existe, sa consistance, son coût de reconstitution, et les points où une reconstruction à l'identique n'est pas acquise.
5. Reconstruire vite : solutions provisoires et durée d'indemnisation
Un immeuble de bureaux sinistré peut se reconstruire au rythme du chantier ; une école ne le peut pas. Entre le sinistre et la réouverture, il faut continuer à accueillir les élèves. Cela suppose des solutions de repli, qui ont un coût et qui ne s'improvisent pas :
- Des locaux provisoires ou modulaires — installation sur l'emprise ou à proximité, avec raccordements, sanitaires, sécurité et accessibilité : une opération à part entière, pas une simple location de préfabriqués.
- L'accueil sur un autre site — prise à bail de locaux, mise aux normes d'un bâtiment non conçu pour l'enseignement, transport des élèves, déménagement du matériel pédagogique.
- L'aménagement des horaires et des rythmes — rotations, dédoublements, extension des plages : des solutions qui limitent la casse mais qui mobilisent du personnel supplémentaire et pèsent sur les coûts d'exploitation.
- La reconstitution des équipements pédagogiques — mobilier, matériel de laboratoire, parc informatique, fonds documentaire : sans eux, les murs provisoires ne suffisent pas à faire fonctionner l'établissement.
Ces postes doivent être anticipés dans le programme d'assurance, pas découverts après le sinistre. Et ils commandent un second arbitrage, souvent négligé : la durée d'indemnisation en perte d'exploitation. Elle doit être cohérente non seulement avec le temps de reconstruction — études, autorisations, chantier, réception —, mais aussi avec le temps de reconstitution des effectifs. Une famille qui a inscrit son enfant ailleurs à la rentrée ne revient pas en cours d'année ; le retour à l'équilibre s'étale sur plusieurs cycles d'inscription après la réouverture. Une durée calée sur le seul chantier laisse l'exploitant seul face à la partie la plus longue du préjudice.
WhatsApp — expertise valeur d'assurance
6. Qui assure quoi : murs, exploitation, gestionnaire
Les établissements privés sont rarement détenus et exploités par la même entité. Le montage type associe une société patrimoniale propriétaire des murs, une société d'exploitation qui fait fonctionner l'établissement, et parfois une association ou une fondation gestionnaire. Chacune porte un risque différent, et chacune doit être assurée pour ce qu'elle supporte réellement :
- Le propriétaire des murs assure le bâti : bâtiments d'enseignement et annexes, gymnase, internat, logements de fonction, clôtures et ouvrages extérieurs, avec le coût de reconstruction complet — honoraires, déblaiement et mise en conformité inclus.
- L'exploitant assure ce qu'il a lui-même financé : aménagements et embellissements réalisés dans des locaux qu'il occupe, équipements de cuisine, mobilier scolaire, matériel pédagogique, parc informatique, fonds documentaire — et sa perte d'exploitation.
- La responsabilité se répartit selon les rôles : responsabilité du propriétaire au titre du bâtiment, responsabilité de l'exploitant à l'égard des élèves et des familles, responsabilités du personnel. Ce volet ne se confond pas avec le capital assuré sur les biens.
La question qui compte, quand ces trois périmètres coexistent, est celle des frontières. Un aménagement réalisé par l'exploitant dans un bâtiment appartenant à la société patrimoniale relève-t-il du capital « bâtiment » ou de la rubrique « aménagements du locataire » ? Les équipements de la cuisine collective sont-ils des installations fixes attachées au bâti ou du matériel d'exploitation ? Selon la réponse, le même ouvrage sera assuré deux fois — prime payée pour rien — ou pas du tout — trou de garantie découvert le jour du sinistre. Une expertise qui recense et ventile ouvrage par ouvrage permet de rattacher chaque élément à la bonne rubrique du bon contrat.
7. La règle proportionnelle appliquée à l'école
La règle proportionnelle est un mécanisme standard des polices dommages : si le capital déclaré est inférieur à la valeur réelle du bien au jour du sinistre, l'indemnité est réduite dans la même proportion — y compris pour un sinistre partiel. Un incendie limité à un bâtiment d'enseignement, un dégât touchant la cuisine collective, une toiture de gymnase emportée : l'indemnité sera rabotée au prorata de la sous-déclaration, et le solde restera à la charge de l'établissement — au moment précis où il doit financer une réouverture en urgence. Sur un groupe scolaire, la sous-assurance s'installe par des voies très identifiables :
- L'extension d'un bâtiment ou la création d'un cycle jamais redéclarée — un établissement grandit par paliers : on ouvre le collège, puis le lycée, on ajoute une aile, on surélève. Chaque phase construite sans mise à jour du capital creuse l'écart avec le coût réel de reconstruction.
- Le gymnase ou la cantine construits après coup — ce sont typiquement des équipements de « seconde génération », réalisés une fois l'établissement installé, et rarement répercutés sur une police souscrite à l'origine.
- Le capital hérité de l'acquisition du terrain et des premiers bâtiments — un chiffre historique, mélangeant foncier et construction, figé pendant que les coûts de construction évoluaient et que le site se densifiait.
- Les installations sportives et les clôtures hors périmètre — plateaux, terrains, éclairage, pare-ballons, murs d'enceinte, portails et loge : des ouvrages coûteux, dispersés sur l'emprise, que personne ne pense à déclarer parce qu'ils ne ressemblent pas à des « bâtiments ».
- Les laboratoires et salles informatiques réaménagés — un investissement lourd en réseaux, paillasses, ventilation et équipements fixes, réalisé dans des locaux existants, qui n'apparaît nulle part dans le capital parce que la surface, elle, n'a pas bougé.
Le piège inverse existe aussi. L'établissement prudent qui déclare la valeur de marché de son site, terrain compris, paie chaque année des primes sur une part foncière qui ne sera jamais indemnisée : le terrain ne brûle pas et reste acquis après le sinistre. Dans les deux sens, seul un capital calculé protège à la fois l'indemnisation et la prime.
8. La méthodologie RICS : le Cost Approach appliqué à l'établissement scolaire
Le Red Book RICS reconnaît la valeur d'assurance comme une base de travail distincte de la valeur de marché ; l'approche technique correspondante est l'approche par le coût (Cost Approach, VPS 3). Pour un groupe scolaire, la mission menée par nos experts certifiés RICS comprend :
- La visite et le relevé bâtiment par bâtiment — chaque construction de l'emprise est relevée séparément : enseignement, locaux spécialisés, restauration, sport, internat, administration, logements de fonction, préaux, clôtures et ouvrages extérieurs. Rien ne doit rester hors périmètre, et la logique par phases de construction est reconstituée.
- La ventilation par composante — pour chaque bâtiment, décomposition en structure et clos et couvert, second œuvre, lots techniques, équipements fixes. C'est cette ventilation qui rend le capital lisible et discutable avec l'assureur, plutôt qu'un chiffre global impossible à défendre.
- Le chiffrage à neuf — coût de reconstruction poste par poste, par référence aux coûts observés pour des ouvrages comparables, en intégrant les honoraires techniques (architecte, bureaux d'études, bureau de contrôle), la démolition et le déblaiement, et le surcoût de mise en conformité aux exigences en vigueur.
- La vétusté par composant — abattements raisonnés composant par composant, pour livrer la lecture « vétusté déduite » lorsque la police la requiert : la structure d'un bâtiment d'enseignement, les équipements d'une cuisine collective et le sol sportif d'un gymnase ne vieillissent pas au même rythme.
- La cohérence avec les définitions de la police — lecture des définitions contractuelles (bâtiment, dépendances, aménagements, contenu, matériel) pour rattacher chaque ouvrage à la bonne rubrique du bon contrat, entre propriétaire des murs et exploitant, sans doublon ni trou de garantie.
- Le livrable — un rapport daté et signé, conforme aux standards RICS, présentant la description et le relevé de l'ensemble immobilier, le chiffrage ventilé par bâtiment et par composante, l'analyse de vétusté, et la valeur à déclarer selon la base contractuelle. Il relève de l'expertise libre : il est documenté et vérifiable ligne à ligne, chaque poste chiffré séparément — à la souscription comme après sinistre. En cas de litige porté devant la justice, l'expert est désigné par le juge.
Quand actualiser ? À la souscription ou au changement d'assureur, moment naturel pour substituer un capital calculé à un chiffre estimé. Après chaque phase de travaux — extension, surélévation, ouverture d'un cycle, création d'un gymnase, d'une cantine ou d'un internat, réaménagement de laboratoires ou de salles informatiques. Lorsque les coûts de construction ont sensiblement évolué, matériaux, main-d'œuvre et exigences renchérissant la reconstruction indépendamment du marché immobilier. Et à l'occasion d'une acquisition ou d'une restructuration du montage propriétaire/exploitant, où le capital repris des actes mélange foncier et construction. ReaConsult, cabinet fondé en 2019, réalise plus de 1 000 expertises par an dans 6 villes du Maroc (5 000+ missions au total), avec des experts certifiés RICS. Mission sur devis — à partir de 3 500 MAD HT, devis sous 24 h.
9. FAQ
Que se passe-t-il en cas de sous-assurance ?
L'assureur applique la règle proportionnelle : si le capital déclaré est inférieur au coût réel de reconstruction au jour du sinistre, l'indemnité est réduite dans la même proportion — même pour un sinistre partiel. Sur un groupe scolaire, la sous-assurance vient typiquement des extensions et des cycles ajoutés jamais redéclarés, du gymnase ou de la cantine construits après coup, des installations sportives et clôtures restées hors périmètre, ou des laboratoires et salles informatiques réaménagés sans changement de surface. Une expertise indépendante du coût de reconstruction neutralise ce risque.
Faut-il assurer une école pour sa valeur de marché ?
Non. La valeur de marché intègre le terrain — souvent une emprise large avec cour et installations sportives — qui ne brûle pas et n'entre pas dans le capital assuré. Le capital correct est le coût de reconstruction à neuf de l'ensemble des bâtiments et de leurs annexes, honoraires techniques, démolition et déblaiement, et mise en conformité aux exigences en vigueur au jour du sinistre, ajusté selon la base d'indemnisation prévue par la police.
La valeur d'assurance des bâtiments couvre-t-elle la responsabilité de l'établissement ?
Non, ce sont deux volets distincts d'un même programme. Le capital assuré sur les biens répond du coût de reconstruction des bâtiments et de leurs contenus ; la responsabilité civile de l'établissement à l'égard des élèves, des familles, du personnel et des tiers relève de garanties séparées, avec leurs propres définitions et plafonds. Sécuriser le capital assuré ne règle pas le volet responsabilité, qui se traite avec l'assureur et les conseils de l'établissement.
Le gymnase, la cantine et l'internat sont-ils couverts ?
Uniquement s'ils entrent dans les définitions du contrat et dans le capital déclaré. Ce sont précisément les bâtiments les plus souvent oubliés, parce qu'ils ont été construits après l'ouverture de l'établissement et que la police n'a pas suivi. L'expertise relève chaque bâtiment séparément, le chiffre, et vérifie son rattachement à la bonne rubrique — entre société patrimoniale propriétaire des murs et société d'exploitation.
Combien coûte une expertise de valeur d'assurance pour un établissement scolaire ?
Sur devis, selon le nombre de bâtiments, la présence de locaux spécialisés (laboratoires, salles informatiques, ateliers), d'une restauration collective, d'un gymnase ou d'un internat — à partir de 3 500 MAD HT, devis sous 24 h. Rapporté aux primes payées chaque année et au risque de règle proportionnelle sur un actif qui doit rouvrir à date fixe, c'est l'une des dépenses de protection les plus rentables pour un exploitant.
Votre établissement est-il assuré pour le bon capital ?
Experts certifiés RICS — relevé bâtiment par bâtiment, coût de reconstruction à neuf, locaux spécialisés, restauration, gymnase, internat, clôtures et logements de fonction compris, vétusté par composant, honoraires, déblaiement et conformité. Rapports conformes Red Book, documentés et vérifiables ligne à ligne, chaque poste chiffré séparément. Partout au Maroc, sur devis (à partir de 3 500 MAD HT).
Articles associés
Note : Cet article présente une méthodologie d'expertise conforme aux standards RICS (Red Book, approche par le coût — VPS 3). La règle proportionnelle est un mécanisme assurantiel standard dont l'application dépend des clauses de chaque police : reportez-vous à votre contrat et à vos conseils. Les exigences d'autorisation et de sécurité applicables aux établissements d'enseignement relèvent de la réglementation en vigueur et de son interprétation par vos conseils. Une expertise privée éclaire la souscription et la négociation amiable ; en cas de litige, l'expert est désigné par le juge. Pour une mission, consultez notre page expertise immobilière ou le dossier Valeur d'assurance.