
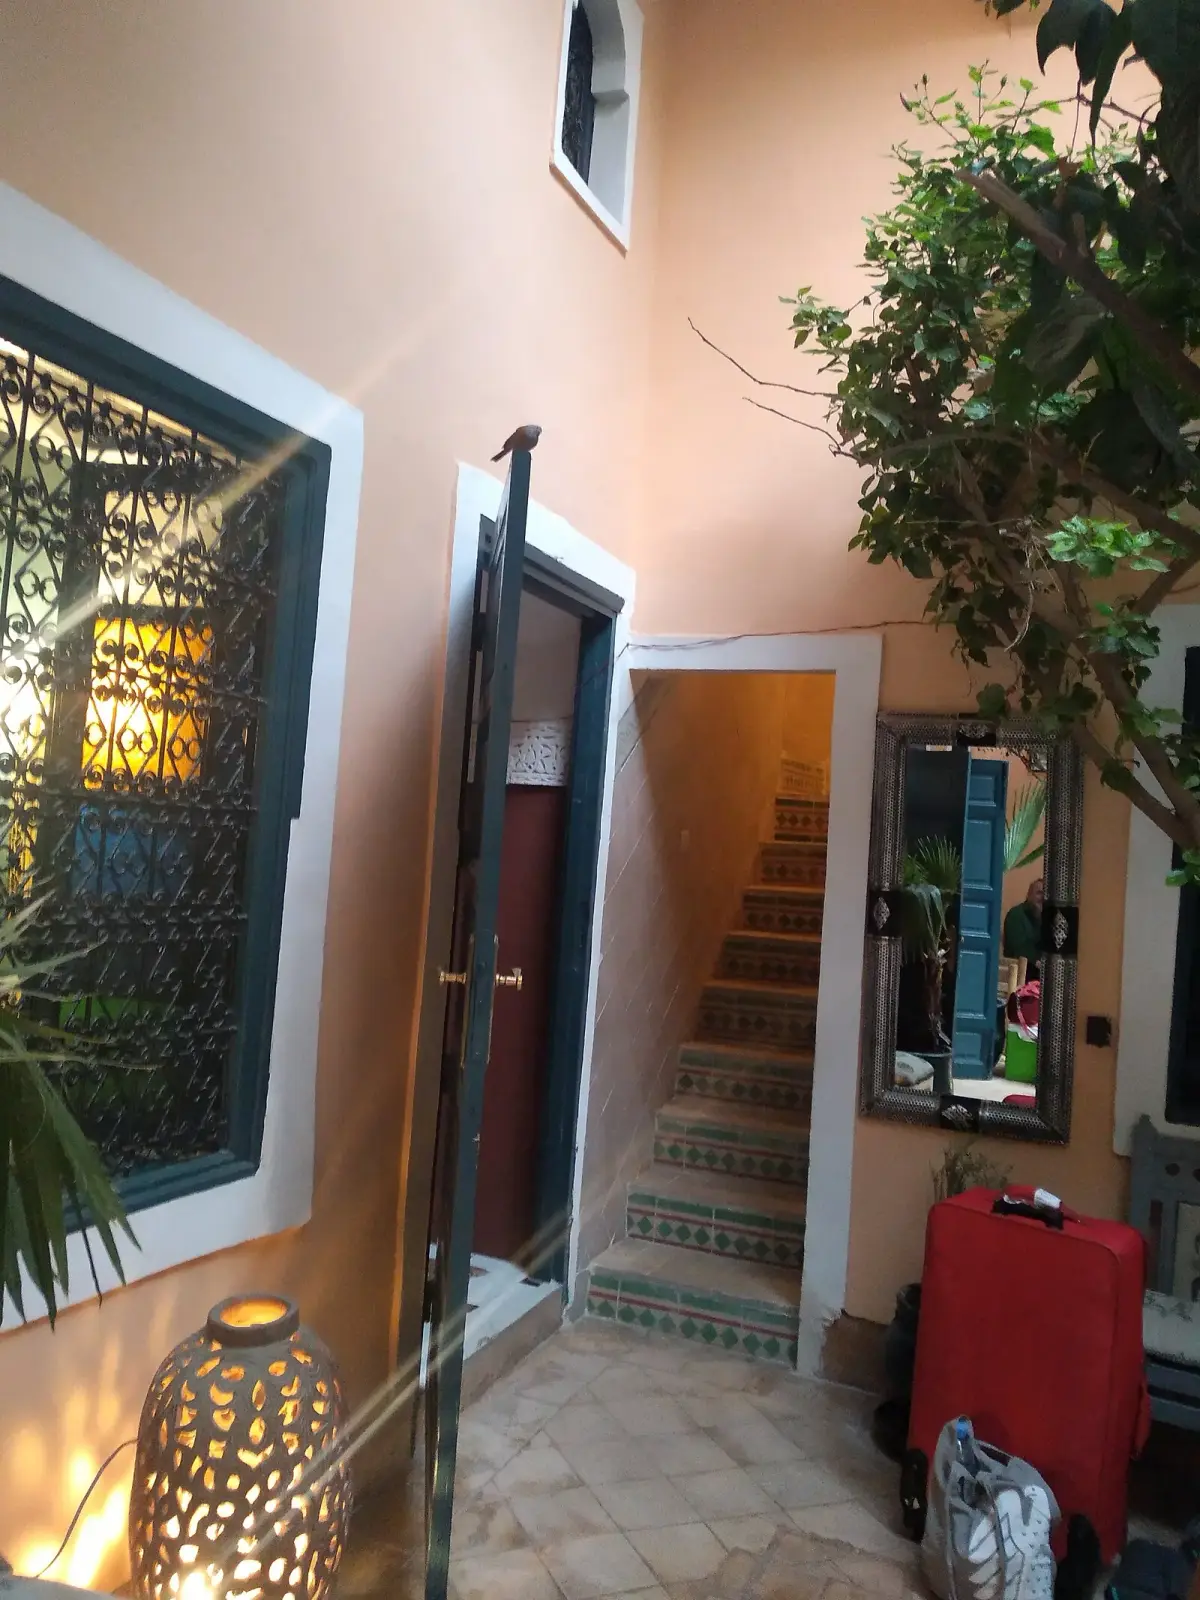
1. Pourquoi la valeur d'assurance d'un hôtel ou d'un riad est spécifique
Comme le rappelle notre guide complet de la valeur d'assurance, le capital à assurer n'est pas la valeur vénale — le terrain ne brûle pas, l'emplacement de médina non plus — mais le coût de reconstruction à neuf du bâtiment, ajusté selon la police. Pour l'hôtellerie, trois particularités concentrent le risque d'erreur :
- L'hôtel cumule bâti et agencements d'exploitation — au-delà de la structure et du second œuvre, un établissement hôtelier embarque des chambres entièrement agencées, des cuisines professionnelles, des restaurants, un spa, des piscines et leurs locaux techniques, des équipements de blanchisserie, de sécurité incendie et de climatisation dimensionnés pour l'exploitation. Ces agencements représentent une part majeure du coût de reconstitution — et sont fréquemment absents des capitaux déclarés.
- Le riad de médina est un cas extrême de bâti — pisé, briques traditionnelles, planchers et plafonds en bois de cèdre, zellige, tadelakt, plâtre sculpté : la reconstruction à l'identique mobilise des artisans qualifiés, des matériaux spécifiques et des délais bien plus longs qu'un chantier courant. À surface égale, le coût dépasse largement celui d'un bâti ordinaire.
- L'accès de médina renchérit le chantier — ruelles étroites, absence d'accès pour les engins, acheminement des matériaux à dos d'homme ou par petits moyens, évacuation des gravats dans les mêmes conditions : la logistique seule pèse sur chaque poste du chantier.
Le réflexe le plus dangereux est d'assurer le riad ou l'hôtel sur son prix d'achat. Ce prix reflète le marché — l'emplacement, la rareté, le charme, le potentiel d'exploitation — et non le coût technique de reconstitution du bâti. Les deux chiffres n'ont aucune raison de coïncider ; pour un riad, le second dépasse souvent le premier.
2. Les composantes du coût de reconstruction d'un établissement hôtelier
La valeur d'assurance se construit poste par poste, en cohérence avec les définitions de la police :
- La structure et le clos-couvert — pour un hôtel moderne : fondations selon les termes de la police, structure porteuse, façades, étanchéité. Pour un riad : murs en pisé ou briques traditionnelles, planchers bois, terrasses et leurs étanchéités traditionnelles, patios.
- Le second œuvre et les finitions — c'est ici que le bâti traditionnel change d'échelle : zellige posé à la main, tadelakt, plâtre sculpté (gebs), menuiseries et plafonds en cèdre, ferronneries. Chaque poste exige un savoir-faire d'artisan, dont la rareté allonge les délais et renchérit la reconstitution.
- Les agencements hôteliers — chambres et salles de bains agencées, cuisines professionnelles, restaurant, spa et hammam, piscines et locaux techniques, mobilier intégré : le contenu d'exploitation attaché au bâti, à distinguer du mobilier meublant selon les définitions de la police.
- Les équipements techniques — climatisation, production d'eau chaude, traitement d'eau des piscines, sécurité incendie, groupes électrogènes, ascenseurs le cas échéant.
- Les honoraires techniques — architecte, bureaux d'études, bureau de contrôle, et pour le bâti traditionnel la maîtrise d'œuvre spécialisée capable de conduire un chantier artisanal.
- La démolition, le déblaiement et la mise en conformité — évacuer les décombres (dans les conditions d'accès de la médina, le cas échéant), puis reconstruire selon les normes du jour — sécurité incendie et exigences applicables aux établissements recevant du public en tête.
La police détermine ensuite la base d'indemnisation — valeur à neuf ou vétusté déduite. L'expertise livre les deux lectures, avec une vétusté raisonnée par composant : une structure en pisé entretenue, des menuiseries de cèdre et des équipements de cuisine ne vieillissent pas au même rythme.
3. Sous-assurance, sur-assurance : les risques concrets pour l'exploitant
Si le capital déclaré est inférieur au coût réel de reconstruction au jour du sinistre, l'assureur applique la règle proportionnelle : l'indemnité est réduite au prorata du rapport entre capital déclaré et valeur réelle — y compris pour un sinistre partiel. Un incendie de cuisine, un dégât des eaux qui ruine les plafonds de cèdre et les enduits d'une aile de chambres : l'hôtelier sous-assuré découvre alors qu'une partie du coût de remise en état reste à sa charge, au moment précis où son établissement est fermé.
Car c'est la seconde couche du risque hôtelier : les pertes d'exploitation. Pendant les travaux, l'établissement n'encaisse plus — et la saisonnalité peut transformer quelques mois de fermeture en une saison entière perdue. Ce chiffre d'affaires interrompu relève de garanties distinctes de l'assurance du bâti, à articuler avec elle : des capitaux bâtiment sous-évalués allongent les discussions d'indemnisation, retardent le chantier et prolongent d'autant la fermeture. L'expert immobilier documente le volet immobilier — le coût et la durée de reconstitution du bâti et des agencements — sur lequel l'exploitant et ses conseils calent les garanties d'exploitation.
La sur-assuranceexiste aussi : un riad assuré sur un prix d'achat gonflé par l'emplacement, ou un hôtel assuré sur une valeur d'entreprise intégrant le fonds de commerce, paie des primes sur un capital que l'indemnité — plafonnée au préjudice matériel réel — n'atteindra jamais. Dans les deux sens, l'écart entre capital déclaré et juste valeur coûte de l'argent.
4. La méthodologie RICS : le Cost Approach appliqué à l'hôtellerie
Le Red Book RICS reconnaît la valeur d'assurance comme une base de travail distincte de la valeur de marché ; l'approche technique correspondante est l'approche par le coût (Cost Approach, VPS 3). Appliquée à un hôtel ou à un riad, la mission comprend :
- La visite et le relevé — surfaces développées, distribution des chambres et des espaces d'exploitation, patios et terrasses, piscines et locaux techniques, inventaire des agencements et équipements attachés au bâti.
- La qualification du bâti — hôtel moderne courant, établissement haut de gamme, riad traditionnel de médina : chaque catégorie a sa propre structure de coûts. Pour le bâti traditionnel, l'expert qualifie les matériaux (pisé, brique, cèdre), l'ampleur des ouvrages artisanaux (zellige, tadelakt, gebs) et les contraintes d'accès du site.
- Le chiffrage par composante — par référence aux coûts observés pour des ouvrages comparables, y compris les chantiers artisanaux de médina : structure, second œuvre, agencements hôteliers, équipements, honoraires, déblaiement, conformité.
- La vétusté par composant — abattements raisonnés composant par composant, pour livrer la lecture « vétusté déduite » lorsque la police la requiert.
- La cohérence avec la police — lecture des définitions contractuelles (bâtiment, agencements, embellissements, contenu) pour que le capital calculé s'insère exactement dans les rubriques du contrat, et que rien — ni les cuisines, ni le spa, ni les ouvrages artisanaux — ne tombe entre deux rubriques.
Ce travail relève de l'expertise libre : le rapport est documenté et vérifiable ligne à ligne, chaque poste chiffré séparément— à la souscription pour fixer le capital, comme après sinistre pour discuter l'indemnité.
WhatsApp — expertise valeur d'assurance
5. Quand actualiser la valeur assurée de votre établissement ?
- À la souscription ou au changement d'assureur — le moment naturel pour remplacer un capital déclaratif — souvent le prix d'achat — par un chiffre documenté.
- Après une rénovation ou une extension — nouvelles chambres, restructuration du spa, rénovation des cuisines, embellissements artisanaux : chaque investissement non déclaré creuse la sous-assurance.
- Après une montée en gamme — un repositionnement de l'établissement s'accompagne d'agencements et de finitions plus coûteux à reconstituer.
- Quand les coûts de construction ont sensiblement évolué — matériaux, main-d'œuvre — et, pour le bâti traditionnel, disponibilité des artisans qualifiés — renchérissent la reconstruction sans que le capital déclaré ne bouge ; une revue périodique s'impose.
- À l'occasion d'une opération — acquisition, financement, mise en gérance, restructuration du programme d'assurance d'un portefeuille hôtelier.
6. Le livrable
Le rapport d'expertise de valeur d'assurance d'un hôtel ou d'un riad établit, de façon documentée et traçable : la description et le relevé du bâti, la qualification des ouvrages traditionnels et des contraintes d'accès, le coût de reconstruction à neuf ventilé par composante (structure, second œuvre, agencements hôteliers, équipements, honoraires, déblaiement, conformité), l'analyse de vétusté par composant et la valeur à déclarer selon la base contractuelle de la police. Il est daté, signé, conforme aux standards RICS, et constitue la référence documenté et vérifiable ligne à ligne, chaque poste chiffré séparément. ReaConsult, cabinet fondé en 2019, réalise plus de 1 000 expertises par an dans 6 villes du Maroc (5 000+ missions au total), avec des experts certifiés RICS. Mission sur devis — à partir de 3 500 MAD HT, devis sous 24 h.
7. FAQ
Que se passe-t-il en cas de sous-assurance ?
L'assureur applique la règle proportionnelle : si le capital déclaré est inférieur au coût réel de reconstruction au jour du sinistre, l'indemnité est réduite dans la même proportion — y compris pour un sinistre partiel, comme un incendie de cuisine ou un dégât des eaux sur une aile de chambres. Pour un riad, dont la reconstruction à l'identique coûte bien plus qu'un bâti courant, un capital calé sur le prix d'achat est presque toujours insuffisant. Une expertise indépendante neutralise ce risque.
Pourquoi ne pas assurer un riad sur son prix d'achat ?
Le prix d'achat reflète le marché — l'emplacement, la rareté, le charme — et non le coût technique de reconstitution. Reconstruire un riad exige des artisans qualifiés (zellige, tadelakt, plâtre sculpté, cèdre), des matériaux traditionnels et un chantier renchéri par l'accès de médina. Ce coût peut dépasser largement le prix payé : assurer le prix d'achat, c'est s'exposer à la règle proportionnelle.
Les pertes d'exploitation sont-elles couvertes par l'assurance du bâtiment ?
Non : le chiffre d'affaires perdu pendant la fermeture relève de garanties distinctes de l'assurance du bâti — d'autant plus sensibles que l'activité hôtelière est saisonnière. Mais ces garanties s'articulent sur la valeur et la durée de reconstitution du bâti et des agencements : l'expertise immobilière fournit ce socle documenté, sur lequel l'exploitant et ses conseils calent le volet exploitation.
Les agencements hôteliers (cuisines, spa, piscines) entrent-ils dans la valeur d'assurance ?
Oui, dès lors qu'ils sont attachés au bâti — et c'est précisément là que se nichent les oublis : cuisines professionnelles, spa et hammam, piscines et locaux techniques, chambres agencées représentent une part majeure du coût de reconstitution d'un hôtel. L'expertise les inventorie et les affecte aux bonnes rubriques de la police (bâtiment, agencements, contenu) pour éviter les trous de garantie.
Combien coûte une expertise de valeur d'assurance pour un hôtel ou un riad ?
Sur devis, selon la taille de l'établissement, la nature du bâti et la complexité des équipements. À titre de repère, nos expertises démarrent à 3 500 MAD HT ; devis sous 24 h. Rapporté aux primes annuelles et au risque de règle proportionnelle sur un actif d'exploitation, c'est un investissement de protection très favorable.
Votre hôtel ou votre riad est-il assuré à sa juste valeur ?
Experts certifiés RICS — coût de reconstruction à neuf, bâti traditionnel et ouvrages artisanaux, agencements hôteliers, vétusté par composant, honoraires, déblaiement et conformité. Rapports conformes Red Book, documentés et vérifiables ligne à ligne, chaque poste chiffré séparément. Partout au Maroc, sur devis (à partir de 3 500 MAD HT).
Articles associés
Note : Cet article présente une méthodologie d'expertise conforme aux standards RICS (Red Book, approche par le coût — VPS 3). La règle proportionnelle est un mécanisme assurantiel standard dont l'application dépend des clauses de chaque police : reportez-vous à votre contrat et à vos conseils. Une expertise privée éclaire la souscription et la négociation amiable ; en cas de litige, l'expert est désigné par le juge. Pour une mission, consultez notre page expertise immobilière ou le dossier Valeur d'assurance.