
1. Pourquoi le patrimoine bâti échappe à la logique ordinaire du capital assuré
Sur un actif courant, la valeur d'assurance obéit à une règle simple : elle correspond au coût de reconstruction à neuf du bâtiment, terrain exclu — le terrain ne brûle pas et reste acquis au propriétaire après le sinistre —, ajusté selon la base retenue par la police, honoraires techniques, démolition et déblaiement, mise en conformité aux normes du jour compris. Ce principe général, avec ses conséquences sur la règle proportionnelle, est développé dans notre guide complet de l'expertise de valeur d'assurance.
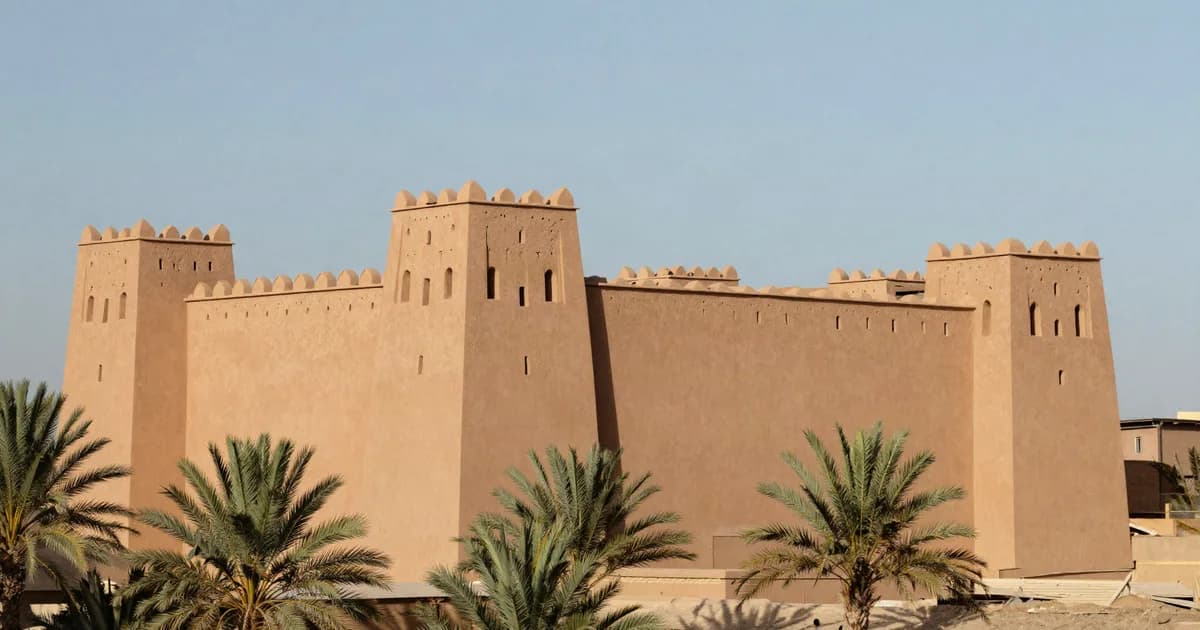
Sur un bâti patrimonial, ce principe reste vrai — mais la notion de « reconstruction » change de nature. Une kasbah en pisé, un riad de médina avec ses galeries, ses zelliges et ses plafonds de cèdre, une dar traditionnelle ou une maison de ksar ne se ramènent pas à un volume multiplié par un coût unitaire de construction. Leur valeur d'usage comme leur valeur culturelle sont portées par des ouvrages traditionnelsdont la remise en œuvre dépend d'artisans qualifiés, de matériaux qui ne s'approvisionnent pas au forfait et de délais sans commune mesure avec une construction neuve. Le capital assuré doit refléter cette réalité, ou il ne protège rien.
2. À l'identique ou en équivalent moderne : la question que la police doit trancher
C'est la question de méthode centrale, et elle est presque toujours laissée dans le flou. Deux hypothèses de reconstruction s'opposent, et elles ne produisent pas le même capital :
- La reconstruction à l'identique — restituer l'ouvrage dans ses matériaux et ses techniques d'origine : maçonneries traditionnelles, enduits à la chaux, décors, menuiseries travaillées. C'est ce qu'attend spontanément le propriétaire d'un riad ou d'une kasbah, et souvent ce qu'exigent les règles applicables en secteur protégé. C'est aussi, de loin, l'hypothèse la plus coûteuse.
- La reconstruction en équivalent moderne — rebâtir un ouvrage de surface, de fonction et de confort comparables, en techniques contemporaines. Le bâtiment est reconstitué, l'usage est retrouvé, mais l'identité patrimoniale est perdue. C'est l'hypothèse qu'une clause « valeur à neuf » standard finance implicitement, parce qu'elle repose sur une base de construction courante.
Le piège est là : une police rédigée en termes génériques laisse croire à une couverture totale, alors que le capital a été calibré sur une base qui ne permettra jamais de refaire un plafond peint ni une façade en terre. L'expert a donc une obligation d'explicitation: écrire noir sur blanc quelle hypothèse de reconstruction il retient, ce qu'elle inclut et ce qu'elle exclut, pour que le propriétaire et l'assureur discutent d'un chiffre dont ils partagent la définition. Un capital sans hypothèse énoncée est un capital indéfendable après sinistre.
3. Ce que coûte réellement une restitution à l'identique
Chiffrer une restitution à l'identique suppose de raisonner par corps d'état traditionnels, et non par ratio global. Selon les régions et le type d'ouvrage, le chiffrage mobilise notamment :
- Les maçonneries traditionnelles — pisé et terre crue dans le Sud et les vallées, moellons hourdés, brique de terre, murs d'épaisseur importante avec leurs chaînages et leurs contreforts. Ces ouvrages exigent des terres et des sables adaptés, une mise en œuvre par couches et des temps de séchage propres au matériau.
- Les enduits et revêtements — enduits à la chaux, badigeons, tadelakt poli et traité, sols traditionnels. Ce sont des finitions vivantes, appliquées en plusieurs passes, dont la qualité dépend entièrement de la main qui les exécute.
- Le zellige — pièces taillées et posées selon les techniques traditionnelles, calepinages géométriques, soubassements, fontaines et bassins. Un panneau de zellige n'est pas un carrelage : il se recompose pièce à pièce.
- Le plâtre sculpté (gebs) — frises, arcs, coupoles, écoinçons, réseaux d'entrelacs et calligraphies. Le décor est sculpté en place, sur enduit frais, par des artisans qui en maîtrisent le répertoire.
- Les bois travaillés — cèdre principalement : plafonds à caissons, plafonds peints, portes et vantaux sculptés, moucharabiehs, consoles, garde-corps et coursives. L'approvisionnement en bois de section et de qualité adaptées est lui-même une contrainte.
- La ferronnerie, le cuivre et la dinanderie — grilles, ferrures, lanternes, portes et plateaux ouvragés, éléments de fontainerie.
- Les couvertures et éléments extérieurs — tuiles vernissées, corniches, terrasses traditionnelles et leurs étanchéités, colonnes, chapiteaux et bases de pierre ou de marbre.
Chacun de ces postes mobilise des artisans maâlemdont la disponibilité est limitée, des matériaux qui ne se commandent pas sur catalogue et des délais de mise en œuvre longs. Additionnés, ils font que le coût de restitution d'un ouvrage patrimonial n'a pas de rapport avec le coût d'un bâti courant de même surface — et c'est précisément ce que le capital assuré doit traduire.
4. La rareté des savoir-faire, un facteur de risque assurantiel à part entière
Sur un bâti courant, la remise en état est une question de commande : les entreprises, les matériaux et les équipes existent, et le délai dépend surtout de la charge du marché. Sur un ouvrage patrimonial, la contrainte est d'une autre nature. Les artisans capables de refaire un plafond peint, de sculpter un décor de gebs ou de reprendre une maçonnerie en terre dans les règles de l'art constituent un vivier restreint, concentré dans quelques villes et quelques ateliers, déjà sollicité par les chantiers de restauration en cours. Un sinistre majeur ne se répare pas en passant commande : il faut attendre que les bonnes mains soient disponibles.
Cet argument est qualitatif — il ne se traduit pas en pourcentage et l'expertise ne prétend pas le chiffrer en tant que tel. Mais il justifie deux exigences concrètes vis-à-vis de l'assureur : un capital supérieur à celui d'un bâti courant de même surface, parce que la main-d'œuvre rare se paie ; et une durée d'indemnisation plus longue pour les garanties liées au temps de remise en état, parce que le chantier ne se cale pas sur les cadences de la construction neuve. Ces deux points se négocient à la souscription, pas après le sinistre.
5. Médina : les contraintes de site qui renchérissent tout
Un riad ou une dar en médina cumule des contraintes d'exécution qui n'existent nulle part ailleurs, et qui pèsent aussi bien sur le coût que sur les délais :
- L'accès impossible aux engins — ni grue, ni camion-toupie, ni benne au pied du chantier. Les ruelles imposent des moyens de manutention réduits, parfois un approvisionnement à dos d'homme ou par bêtes de somme, avec des rotations sans rapport avec un chantier ordinaire.
- Le déblaiement en site contraint — évacuer des gravats depuis l'intérieur d'un îlot bâti est un poste à part entière, souvent sous-estimé, alors qu'il conditionne le démarrage de la reconstruction.
- La mitoyenneté et l'étaiement — les maisons de médina sont solidaires : un sinistre chez l'un déstabilise le voisin. Étaiement des mitoyens, protection des ouvrages riverains et gestion des responsabilités partagées font partie du chantier.
- Les autorisations et exigences de préservation — en secteur sauvegardé ou dans un périmètre protégé, les interventions relèvent d'un régime d'autorisation spécifique et d'exigences de conservation. Le régime applicable relève de la réglementation en vigueur : il doit être vérifié au cas par cas avec vos conseils, et ses effets pris en compte dans le chiffrage.
- Les délais — instruction des autorisations, disponibilité des artisans, séchage des matériaux traditionnels, phasage imposé par l'exiguïté : la remise en état d'un bien de médina s'inscrit dans une temporalité longue, qui doit se retrouver dans la durée d'indemnisation prévue au contrat.
6. La vétusté sur du bâti ancien : une notion à manier avec précaution
La vétusté est un abattement technique destiné à traduire l'usure d'un ouvrage. Appliquée mécaniquement au bâti ancien, elle produit un non-sens : un décor de gebs centenaire, un plafond de cèdre peint ou un panneau de zellige entretenus ne sont pas « vétustes » au sens d'un équipement technique en fin de vie. Leur ancienneté fait partie de leur intérêt, et un ouvrage traditionnel régulièrement entretenu peut être en meilleur état de service qu'un second œuvre récent mal exécuté.
La règle de conduite est double. D'abord, raisonner la vétusté par composant : les réseaux, les équipements techniques, les étanchéités et les revêtements d'usage se déprécient ; les maçonneries traditionnelles entretenues et les décors relèvent d'une logique d'état, non d'âge. Ensuite, documenter: constat d'état, historique d'entretien, campagnes de restauration, photographies datées. Sur du patrimoine, la base de vétusté n'est pas une fatalité contractuelle — c'est un point à négocier explicitement avec l'assureur, documents à l'appui, avant la souscription.
7. Le riad exploité en maison d'hôtes : bâtiment, décors, exploitation
Beaucoup de riads et de kasbahs ne sont pas seulement des demeures : ce sont des outils d'exploitation. La police doit alors distinguer trois masses qui ne se confondent pas :
- Le capital bâtiment — l'ouvrage et ses décors incorporés : maçonneries, enduits, zellige, gebs, plafonds, menuiseries fixes, patio, bassins, terrasses et dépendances. C'est ce que couvre le raisonnement de coût de reconstruction développé plus haut.
- Le mobilier et les décors mobiliers — mobilier traditionnel, tapis, lanternes, dinanderie, textiles, pièces d'art. Souvent acquis pièce par pièce et jamais inventoriés, ils sortent du capital bâtiment et exigent une rubrique propre, adossée à un inventaire documenté.
- La perte d'exploitation — la fermeture consécutive au sinistre. Sur du patrimoine, la durée d'indemnisation est le paramètre critique : si le contrat prévoit une période calée sur un chantier ordinaire, elle s'épuisera bien avant la fin d'une restitution à l'identique, et l'exploitant supportera seul la fin de l'arrêt.
Les logiques de valorisation propres à ces actifs sont détaillées dans nos articles dédiés à l'assurance d'un riad ou d'un bien patrimonial à Marrakech et à la méthodologie d'évaluation d'une kasbah; la valeur d'assurance en est une lecture distincte, qu'il ne faut jamais confondre avec la valeur de marché.
8. La règle proportionnelle appliquée au patrimoine
La règle proportionnelle est un mécanisme standard des polices dommages : si le capital déclaré est inférieur à la valeur réelle du bien au jour du sinistre, l'indemnité est réduite dans la même proportion — y compris pour un sinistre partiel. Un plafond effondré, un mur en terre emporté par des infiltrations, un incendie limité à une aile : l'indemnité sera rabotée au prorata de la sous-déclaration, et le solde restera à la charge du propriétaire. Sur du bâti patrimonial, la sous-assurance s'installe par des voies très reconnaissables :
- Un capital fixé sur une base de construction courante — la cause la plus fréquente et la plus lourde : le capital a été calculé comme pour un logement ordinaire de même surface, sans qu'aucune hypothèse de restitution à l'identique n'ait été posée.
- Une restauration complète jamais redéclarée après acquisition — le cas classique chez les acquéreurs de riads : le bien est acheté en l'état, entièrement restauré, puis assuré sur le capital repris du dossier d'achat. Toute la valeur créée par le chantier reste hors police.
- Les décors et éléments d'art absents du capital — zellige, gebs, plafonds peints, portes et moucharabiehs anciens : intégrés au bâti pour l'usage, ils sont oubliés au moment de déclarer.
- Les dépendances et terrasses hors périmètre — annexes, communs, écuries, ateliers, terrasses aménagées, murs d'enceinte et ouvrages extérieurs : la police couvre « l'habitation », et personne n'a listé le reste.
- Le propriétaire non résident qui assure à distance — capital estimé de mémoire, jamais revu, souvent sans visite depuis la restauration ; l'expertise sur place est le seul moyen de recaler le chiffre sur la réalité du bâti.
Le piège inverse existe aussi. Assurer un bien patrimonial sur sa valeur de marchéconduit à sur-assurer lorsque le prix est porté par l'emplacement, la rareté ou le foncier — des composantes que l'assureur n'indemnisera jamais, l'indemnité restant plafonnée au préjudice réel. Dans les deux sens, seul un capital calculé et documenté protège à la fois l'indemnisation et la prime.
WhatsApp — expertise bâti patrimonial
9. La méthodologie RICS : le Cost Approach appliqué au bâti traditionnel
Le Red Book RICS reconnaît la valeur d'assurance comme une base de travail distincte de la valeur de marché ; l'approche technique correspondante est l'approche par le coût (Cost Approach, VPS 3). Appliquée à un ouvrage patrimonial par nos experts certifiés RICS, la mission comprend :
- Le relevé détaillé et l'inventaire documenté — recensement des ouvrages traditionnels pièce par pièce et façade par façade, avec leur nature, leur technique et leur état : maçonneries, enduits, zellige, gebs, plafonds et menuiseries, ferronnerie, couvertures, dépendances et ouvrages extérieurs.
- Un dossier photographique et un descriptif — qui vaut aussi preuve d'existence après sinistre : sans état documenté antérieur, prouver qu'un décor existait, et dans quel état, devient très difficile face à l'assureur.
- Le chiffrage par corps d'état traditionnel — poste par poste, selon les techniques réellement nécessaires à la restitution, par référence aux coûts observés sur des chantiers de restauration comparables, et non par ratio de construction courante.
- Les honoraires de maîtrise d'œuvre spécialisée — architecte et intervenants rompus au bâti ancien, études et suivi des corps d'état traditionnels : une restitution ne se conduit pas sans encadrement technique adapté.
- La démolition et le déblaiement en site contraint — évacuation depuis l'intérieur d'un îlot, moyens de manutention réduits, protection des mitoyens et étaiements.
- L'hypothèse de reconstruction explicitée — à l'identique ou en équivalent moderne, écrite, motivée, avec son périmètre d'inclusion et d'exclusion. C'est la clé de voûte du rapport.
- La vétusté raisonnée par composant — abattements techniques là où ils ont un sens, état documenté là où l'ancienneté n'implique aucune dépréciation, pour livrer la lecture « vétusté déduite » lorsque la police la requiert.
- La cohérence avec les définitions de la police — lecture des clauses (bâtiment, dépendances, embellissements, contenu, mobilier, perte d'exploitation) pour rattacher chaque ouvrage à la bonne rubrique, sans doublon ni trou de garantie.
Le rapport relève de l'expertise libre : il est documenté et vérifiable ligne à ligne, chaque poste chiffré séparément— à la souscription pour fixer le capital et l'hypothèse de reconstruction, comme après sinistre pour discuter l'indemnité. En cas de litige porté devant la justice, l'expert est désigné par le juge.
10. Le livrable, et quand actualiser le capital
Le rapport d'expertise établit, de façon documentée et traçable : la description et le relevé de l'ouvrage et de ses dépendances, l'inventaire des ouvrages traditionnels et de leur état, le dossier photographique, l'hypothèse de reconstruction retenue, le coût de restitution ventilé par corps d'état, les honoraires de maîtrise d'œuvre, le déblaiement en site contraint et la mise en conformité, l'analyse de vétusté par composant, et la valeur à déclarer selon la base contractuelle de la police. Daté, signé et conforme aux standards RICS, il est documenté et vérifiable ligne à ligne, chaque poste chiffré séparément. ReaConsult, cabinet fondé en 2019, réalise plus de 1 000 expertises par an dans 6 villes du Maroc (5 000+ missions au total), avec des experts certifiés RICS. Mission sur devis — à partir de 3 500 MAD HT, devis sous 24 h.
- À l'acquisition — avant même la restauration, pour ne pas reconduire un capital hérité du dossier d'achat, qui mélange foncier et bâti.
- À la fin d'une campagne de restauration — le moment le plus critique : c'est là que se crée l'essentiel de la valeur à assurer, et c'est là qu'elle est le plus souvent oubliée.
- Au changement d'assureur ou de police — pour vérifier que l'hypothèse de reconstruction et les rubriques du contrat suivent le capital.
- Après tout ajout de décor ou d'ouvrage traditionnel — plafonds, zellige, menuiseries, ferronnerie : chaque intervention non déclarée creuse la sous-assurance.
- Lorsque les coûts de restauration ont sensiblement évolué — matériaux, main-d'œuvre spécialisée et exigences de conservation renchérissent la restitution indépendamment du marché immobilier ; une revue périodique, à une cadence raisonnée, s'impose.
- Pour un propriétaire non résident — faire établir sur place un état documenté du bâti plutôt que de reconduire un capital jamais vérifié.
Sur cet actif, l'écart entre prix affiché et valeur de marché se mesure : une expertise de riad à Marrakechle chiffre précisément, comparables à l'appui.
11. FAQ
Que se passe-t-il en cas de sous-assurance ?
L'assureur applique la règle proportionnelle : si le capital déclaré est inférieur à la valeur réelle du bien au jour du sinistre, l'indemnité est réduite dans la même proportion — y compris pour un sinistre partiel, comme l'effondrement d'un plafond ou un incendie limité à une aile. Sur du bâti patrimonial, la sous-assurance vient le plus souvent d'un capital fixé sur une base de construction courante, d'une restauration complète jamais redéclarée après acquisition, ou de décors et éléments d'art absents du capital. Une expertise indépendante du coût de reconstruction neutralise ce risque.
Faut-il assurer une kasbah ou un riad à l'identique ou en équivalent moderne ?
C'est la police qui doit trancher, et l'expertise qui doit l'écrire noir sur blanc. Une clause « valeur à neuf » standard, calculée sur une base de construction courante, finance une reconstruction en équivalent moderne — pas une restitution des maçonneries traditionnelles, des enduits à la chaux, du zellige, du gebs sculpté ni des bois travaillés. Si le propriétaire attend une restitution à l'identique, l'hypothèse doit être explicitement retenue dans le chiffrage et reprise dans le contrat.
Un décor ancien est-il forcément décoté par la vétusté ?
Non, et c'est un point à négocier explicitement avec l'assureur, documents à l'appui. La vétusté est une notion technique, pertinente pour des équipements et des composants qui s'usent ; un décor de gebs, un plafond peint ou une menuiserie de cèdre entretenus ne perdent pas mécaniquement de la valeur avec l'ancienneté. L'expertise raisonne la vétusté composant par composant plutôt que d'appliquer un abattement global au bâti ancien.
Mon riad est exploité en maison d'hôtes : que dois-je vérifier en plus ?
Trois masses distinctes. Le capital bâtiment (ouvrage et décors incorporés), le mobilier et les décors mobiliers (tapis, lanternes, dinanderie, pièces d'art — à inventorier séparément), et la perte d'exploitation liée à la fermeture. Sur ce dernier point, la durée d'indemnisation est le paramètre critique : calée sur un chantier ordinaire, elle s'épuise avant la fin d'une restitution à l'identique.
Combien coûte une expertise de valeur d'assurance pour un bien patrimonial ?
Sur devis, selon la taille de l'ouvrage, la richesse des décors et les contraintes d'accès du site — à partir de 3 500 MAD HT, devis sous 24 h. Le relevé et l'inventaire documentés produits à cette occasion servent aussi de preuve d'existence des ouvrages traditionnels après sinistre, ce qui en fait l'un des investissements de protection les plus utiles pour un propriétaire de patrimoine.
Votre kasbah ou votre riad est-il assuré pour le bon capital ?
Experts certifiés RICS — hypothèse de reconstruction explicitée, chiffrage par corps d'état traditionnel, inventaire et dossier photographique valant preuve d'existence, vétusté par composant, déblaiement en site contraint. Rapports conformes Red Book, documentés et vérifiables ligne à ligne, chaque poste chiffré séparément. Partout au Maroc, sur devis (à partir de 3 500 MAD HT).
Articles associés
Note : Cet article présente une méthodologie d'expertise conforme aux standards RICS (Red Book, approche par le coût — VPS 3). La règle proportionnelle est un mécanisme assurantiel standard dont l'application dépend des clauses de chaque police : reportez-vous à votre contrat et à vos conseils. Le régime de protection du patrimoine et les règles applicables en secteur sauvegardé relèvent de la réglementation en vigueur et doivent être vérifiés au cas par cas auprès des autorités compétentes et de vos conseils. Une expertise privée éclaire la souscription et la négociation amiable ; en cas de litige, l'expert est désigné par le juge. Pour une mission, consultez notre page expertise immobilière ou le dossier Valeur d'assurance.